Un premier investissement locatif réussi ne tient pas au coup de chance : il tient à une méthode. La plupart des déçus de l'immobilier ont acheté un bien correct avec une analyse incomplète — mauvaise ville, rendement surestimé, fiscalité subie. Voici les cinq étapes dans le bon ordre, avec les chiffres qui comptent.
1. Étudier le marché avant de regarder les annonces
L'erreur classique du premier achat : tomber amoureux d'un bien, puis chercher des chiffres pour se rassurer. Faites l'inverse.
Trois indicateurs à vérifier sur la ville et le quartier :
- La tension locative : combien de jours reste une annonce en ligne ? Au-delà de trois semaines, la demande est faible et la vacance va manger votre rendement.
- Le prix au m² et sa tendance : un marché qui baisse de 3 %/an annule un rendement de 5 %.
- Le loyer au m² réel : pas celui des annonces (souvent optimiste), celui des baux signés. Les bases de données locales et notre Radar locatif donnent ces niveaux.
Nos fiches par ville rassemblent prix au m², loyers et rendements moyens : commencez par la rubrique investir par ville, par exemple investir à Lyon ou investir à Lille.
Attention aux données DVF
Beaucoup de primo-investisseurs se basent sur DVF (Demandes de Valeurs Foncières), la base publique des ventes immobilières des six derniers mois en France. C'est un bon point de départ, mais il a une limite majeure : DVF ne dit rien de l'état du bien vendu.
Un appartement vendu en plateau (à rénover entièrement), un bien en très mauvais état et un bien entièrement rénové peuvent avoir le même prix au m² dans DVF — alors qu'en réalité, l'écart de valeur entre ces trois situations atteint facilement 30 à 50 %. Se baser sur la moyenne DVF pour estimer un bien, c'est risquer de payer le prix d'un bien rénové pour un bien à travaux, ou l'inverse.
Il existe aujourd'hui des solutions d'estimation beaucoup plus précises, qui croient les ventes récentes avec les caractéristiques réelles du bien : état général, DPE (diagnostic de performance énergétique), étage, exposition, travaux à prévoir. C'est exactement ce que fait notre outil Estimer : utilisez-le systématiquement avant de faire une offre, et ne vous contentez jamais d'une moyenne DVF pour justifier un prix.
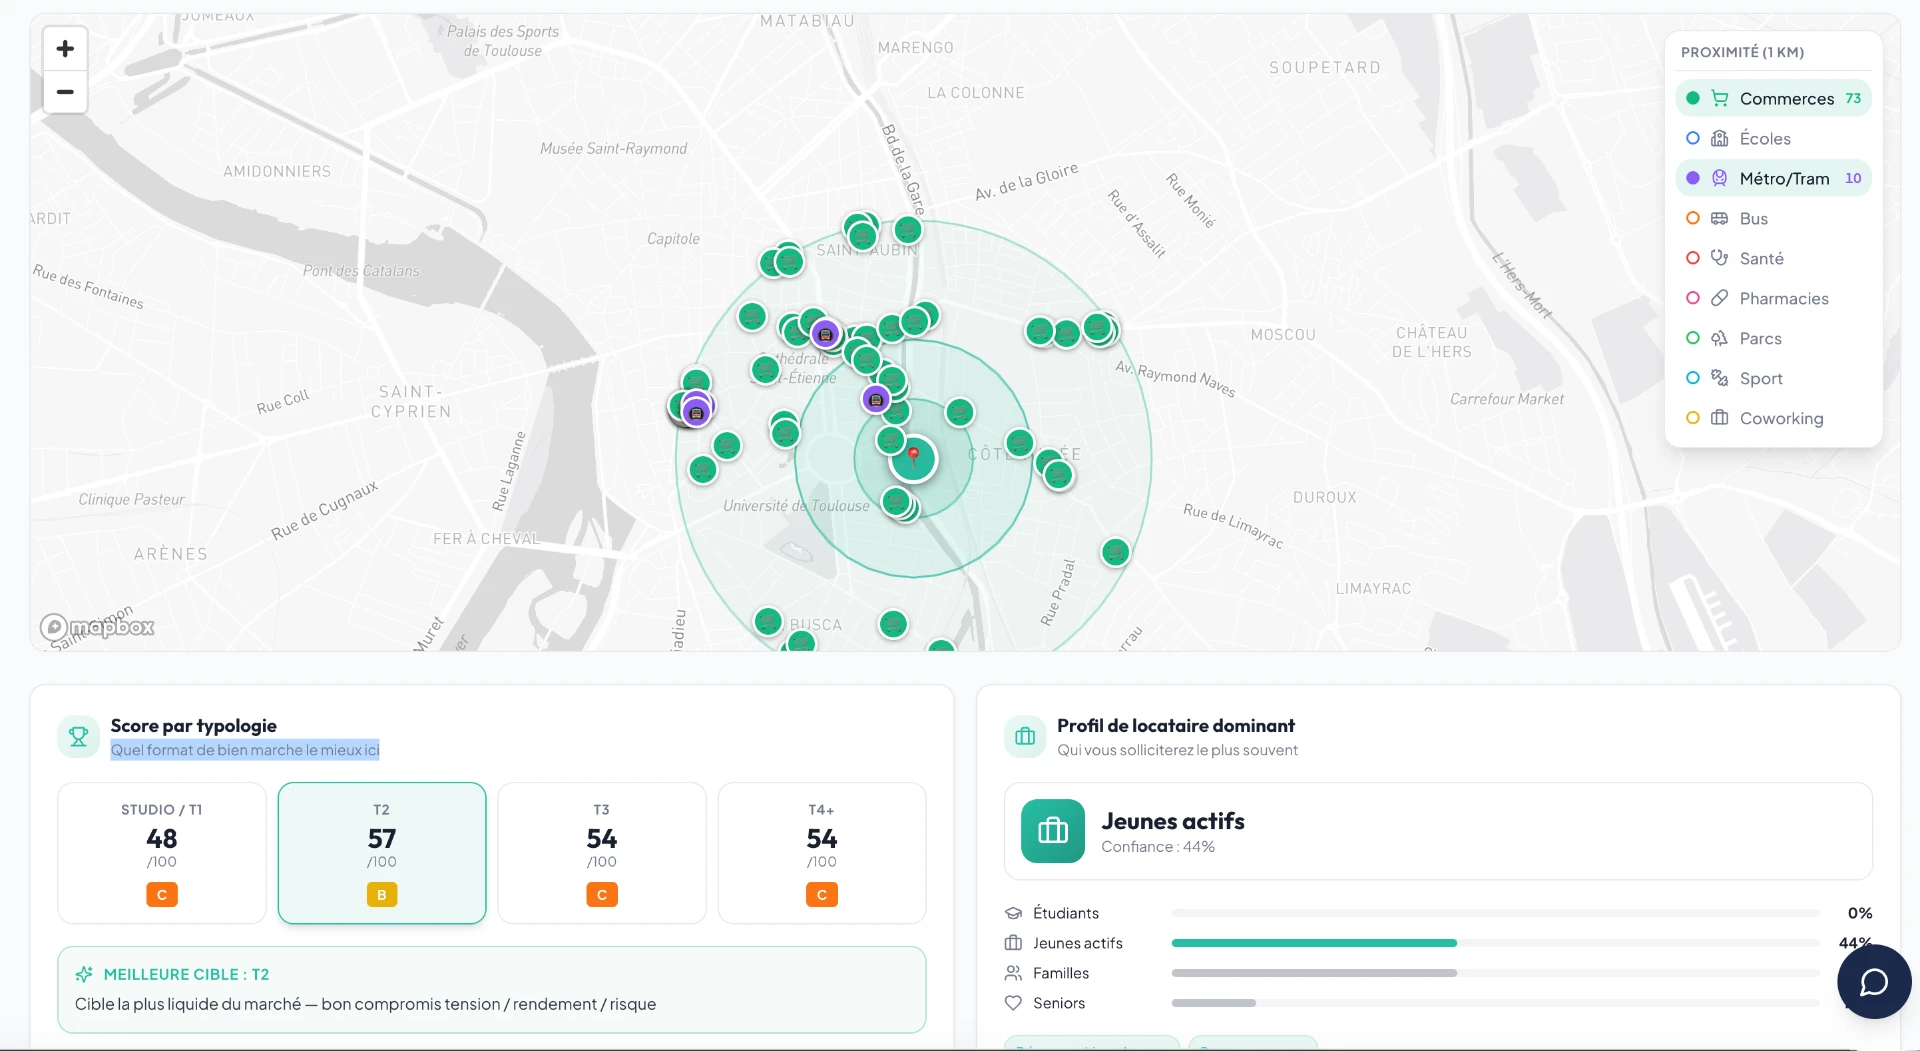
Exemple d'analyse Radar Locatif : la carte des commerces, écoles et transports à 1 km, le score par typologie de bien et le profil de locataire dominant — tout ce qu'il faut pour valider un marché avant de visiter.
2. Analyser le rendement brut ET net
Le rendement affiché dans une annonce est presque toujours brut : loyer annuel divisé par le prix affiché. C'est le chiffre le plus flatteur et le moins utile.
Rendement brut = Loyer annuel / Coût total d'acquisition (prix + notaire + travaux + mobilier)
Puis passez au net : retirez la taxe foncière (environ un mois de loyer), les charges de copropriété non récupérables, les assurances, la provision travaux et la vacance locative. En moyenne, le net est 1,5 à 2 points sous le brut.
Exemple : un bien affiché à 7 % brut finit souvent entre 4,5 et 5,5 % net de charges. Le détail du calcul, poste par poste, est dans notre article sur la rentabilité nette, et le simulateur d'investissement locatif fait le calcul sur votre bien en deux minutes.
3. Faire estimer le bien — en l'état et après rénovation
Deux estimations, pas une :
- La valeur en l'état : pour vérifier que vous n'achetez pas au-dessus du marché. Une surenchère de 10 % se rembourse rarement par le loyer.
- La valeur après rénovation : si vous achetez un bien à travaux, c'est elle qui justifie l'opération. La rénovation doit créer de la valeur (achat + travaux < valeur finale) ET augmenter le loyer.
Ordre de grandeur utile : une rénovation complète coûte entre 600 et 1 200 €/m² selon l'ampleur. Un bien à rafraîchir (peinture, sols, cuisine) tourne plutôt autour de 200 à 400 €/m². Faites chiffrer par un professionnel avant de signer le compromis, pas après. Notre outil Estimer vous donne une première fourchette de valeur à affiner ensuite sur place.
4. Comprendre et gérer la fiscalité — l'étape obligatoire
C'est l'étape que 90 % des primo-investisseurs découvrent après leur première déclaration. Et c'est celle qui coûte le plus cher.
Le principe à connaître par cœur
Vos loyers s'ajoutent à vos autres revenus et sont imposés à votre tranche marginale d'imposition (tranche d'impôt la plus haute) la plus haute, plus les prélèvements sociaux de 18,6 %.
Concrètement, si vous êtes dans la tranche à 30 % :
Chaque 100 € de loyer imposable = 30 € d'impôt sur le revenu + 18,60 € de prélèvements sociaux = 48,60 € d'impôt
Presque la moitié du loyer part en impôt. Un bien qui dégage 6 % de rendement net de charges peut tomber à 3 % net d'impôt — le rendement chute quasiment de moitié. C'est pour cela que deux investisseurs qui achètent le même bien au même prix n'ont pas du tout la même rentabilité : tout dépend de leur tranche d'impôt la plus haute et du régime fiscal choisi.
Les trois régimes à comparer
| Régime | Principe | Pour qui |
|---|---|---|
| Micro-foncier (nu) | Abattement forfaitaire de 30 %, aucune déduction réelle | Petits loyers, aucune charge, simplicité totale |
| Réel foncier (nu) | Déduction des charges réelles, intérêts d'emprunt, travaux ; déficit imputable jusqu'à 10 700 €/an sur le revenu global | Travaux importants, forte tranche d'impôt la plus haute |
| LMNP au réel (meublé) | Amortissement du bâti et du mobilier : les loyers sont souvent non imposés pendant 10 à 15 ans | La majorité des investisseurs en meublé |
L'écart en euros sur un cas réel
T2 loué 750 €/mois (9 000 €/an), 4 000 € de revenu foncier imposable au réel, investisseur à tranche d'impôt la plus haute 30 % :
- Micro-foncier : 9 000 € x 70 % = 6 300 € imposés → 3 062 € d'impôt (30 % + 18,6 % de prélèvements sociaux)
- Réel foncier : 4 000 € imposés → 1 944 € d'impôt (30 % + 18,6 % de prélèvements sociaux)
- LMNP au réel avec amortissement : revenu imposable ramené à zéro → 0 € d'impôt pendant de nombreuses années
Entre le mauvais et le bon choix : près de 3 000 € par an sur ce seul bien. Sur 15 ans, c'est le prix d'un deuxième studio.
Attention : en LMNP, les amortissements se paient à la revente
Le LMNP au réel n'efface pas l'impôt, il le décale. Les amortissements déduits chaque année viennent réduire le prix d'acquisition retenu pour le calcul de la plus-value à la revente.
Exemple concret :
- Vous achetez un bien 200 000 €
- Vous avez cumulé 50 000 € d'amortissements comptables
- Vous revendez le bien 200 000 €
Votre plus-value n'est pas calculée sur 200 000 − 200 000 = 0 €, mais sur 200 000 − 150 000 = 50 000 € : les amortissements sont réintégrés, et cette plus-value est imposée.
En résumé : à l'IR (location nue), vous payez l'impôt chaque année sur les loyers ; en LMNP, vous payez surtout au moment de la vente.
Mon avis d'ancien CGP : je préfère payer à la vente. D'une part, vous avez la trésorerie au moment de payer l'impôt — ce qui n'est pas le cas quand l'impôt tombe chaque année alors que vous assumez encore le crédit mensuel. D'autre part, l'argent économisé chaque année travaille pour vous pendant toute la durée de détention. Mais il faut le savoir dès le départ pour ne pas être surpris à la revente.
Cas concret : le même bien à 100 000 €, à l'IR ou à l'IS
Prenons un bien à 100 000 €, financé à 80 % : apport 20 000 €, crédit de 80 000 € à 4 % sur 20 ans, assurance emprunteur (ADI) 0,35 % du capital, et un loyer de 6 000 €/an (rendement brut de 6 %). Investisseur à tranche d'impôt la plus haute 30 %.
Les chiffres communs :
- Mensualité de crédit : 485 €/mois (5 817 €/an)
- Assurance emprunteur : 280 €/an
- Intérêts d'emprunt la première année : environ 3 150 €
À l'IR (revenu foncier au réel) :
- Revenu imposable : 6 000 € − 3 150 € d'intérêts − 280 € d'ADI = 2 570 €
- Impôt : 2 570 € × 48,6 % (tranche d'impôt la plus haute 30 % + prélèvements sociaux 18,6 %) = 1 249 €/an
- Cash-flow : 6 000 € − 5 817 € − 280 € − 1 249 € = −1 346 €/an, soit −112 €/mois
À l'IS (SCI à l'IS ou SARL de famille) :
- On déduit en plus l'amortissement du bien : environ 2 833 €/an (85 000 € de bâti sur 30 ans)
- Revenu imposable : 6 000 € − 3 150 € − 280 € − 2 833 € = −265 € → 0 € d'impôt
- Cash-flow : 6 000 € − 5 817 € − 280 € = −97 €/an, soit −8 €/mois
| IR (revenu foncier) | IS (avec amortissement) | |
|---|---|---|
| Impôt annuel | 1 249 € | 0 € |
| Cash-flow mensuel | −112 € | −8 € |
| Quand paie-t-on ? | Chaque année, pendant le crédit | Surtout à la revente |
L'écart est frappant : plus de 1 200 € d'impôt par an à l'IR, alors que l'effort d'épargne mensuel est déjà tendu par le crédit. À l'IS, le bien s'autofinance quasiment.
Mais rappelez-vous le point précédent : à l'IS, les amortissements déduits sont réintégrés dans la plus-value à la revente — l'impôt est différé, pas annulé. À l'IR, vous payez chaque année mais la plus-value des particuliers bénéficie d'abattements (exonération totale d'impôt sur le revenu après 22 ans de détention, et de prélèvements sociaux après 30 ans). C'est un arbitrage entre payer petit à petit pendant la détention, ou payer plus tard avec la trésorerie de la vente.
Et si vous revendez dans 10 ans ?
Reprenons le même bien, revendu 100 000 € au bout de 10 ans (prix identique à l'achat).
À l'IS :
- Amortissements cumulés sur 10 ans : 2 833 € × 10 = 28 330 €
- Prix d'acquisition retenu fiscalement : 100 000 € − 28 330 € = 71 670 €
- Plus-value imposable : 100 000 € − 71 670 € = 28 330 €
- IS à 15 % (tranche jusqu'à 42 500 €) : environ 4 250 € d'impôt à la vente
- Impôt payé pendant les 10 ans : 0 €
- Total sur 10 ans : 4 250 €, payé avec la trésorerie de la vente
À l'IR :
- Impôt sur les loyers pendant 10 ans : 1 249 € × 10 = 12 490 €, payés chaque année pendant que le crédit court
- Plus-value à la revente : 100 000 € − 100 000 € = 0 € → aucun impôt à la vente
- Total sur 10 ans : 12 490 €
| Sur 10 ans, revente à 100 000 € | IR | IS |
|---|---|---|
| Impôt pendant la détention | 12 490 € | 0 € |
| Impôt à la revente | 0 € | 4 250 € |
| Total | 12 490 € | 4 250 € |
Verdict : même en comptant l'impôt à la revente, l'IS reste gagnant d'environ 8 240 € sur 10 ans — et vous n'avez rien avancé pendant la détention, ce qui compte quand le crédit pèse chaque mois. C'est exactement pour cela que je préfère payer à la vente : l'impôt est moindre, et il est payé avec l'argent de la vente, pas avec votre trésorerie mensuelle.
Les frais cachés de l'IS — à connaître avant de choisir
Pour être honnête jusqu'au bout, l'IS n'a pas que des avantages. Deux coûts à intégrer dans votre calcul :
- La comptabilité est obligatoire : une SCI à l'IS tient une vraie comptabilité (bilan, compte de résultat, liasse fiscale). Comptez 1 000 à 1 500 €/an d'expert-comptable — à déduire du gain fiscal calculé plus haut. Sur notre exemple, l'écart reste largement positif, mais sur un petit bien avec peu de loyers, il peut fondre vite.
- Sortir l'argent en personnel coûte cher : si vous voulez verser les bénéfices de la SCI sur votre compte personnel, ils sont taxés comme des dividendes à la flat tax de 30 %. L'IS n'est donc pas fait pour se verser un revenu complémentaire immédiat.
En revanche — et c'est le point que beaucoup oublient — rien ne vous oblige à sortir l'argent. La trésorerie peut rester dans la SCI et servir à réinvestir dans un deuxième bien : apport, travaux, remboursement anticipé. Vous capitalisez dans la société sans jamais passer par la case flat tax, et c'est souvent comme cela que se construisent les patrimoines à plusieurs biens. L'IS est un outil de capitalisation, pas un outil de revenu immédiat.
Ce qu'il faut faire concrètement
- Identifiez votre tranche d'impôt la plus haute sur votre dernier avis d'imposition (11 %, 30 %, 41 %…).
- Simulez les trois régimes sur votre bien précis avec le comparateur de fiscalité.
- Choisissez le régime avant la première location — certains choix sont irrévocables pendant plusieurs années.
5. Financer et sécuriser la mise en location
Le financement
Les banques financent encore sans apport les bons dossiers, mais retiennent environ 70 % des loyers dans le calcul de votre endettement. Préparez un dossier avec le calcul de rentabilité nette et le cash-flow prévisionnel : un projet chiffré passe beaucoup mieux qu'une annonce imprimée. Vérifiez aussi que le cash-flow reste supportable — notre article sur le cash-flow immobilier détaille le calcul mois par mois.
La sécurisation
- Assurance loyers impayés (GLI) : 2,5 à 4 % des loyers, déductible, et elle vous fait dormir.
- Sélection du locataire : revenus à 3 fois le loyer, garant si besoin, dossier vérifié.
- Bail et quittances en règle : un bail mal rédigé complique tout, du congé à la régularisation des charges. La gestion des baux et quittances peut être entièrement automatisée, y compris pour un seul bien.
Questions fréquentes
Quel budget pour un premier investissement locatif ? On trouve des studios rentables entre 60 000 et 120 000 € dans de nombreuses villes moyennes. Le budget compte moins que le rendement net et la tension locative.
Faut-il un apport ? Non, pas obligatoirement : les banques financent souvent 100 % du prix, parfois les frais. Un apport de 10 % améliore toutefois le taux et le dossier.
Nu ou meublé pour un premier bien ? Le meublé (LMNP) est en général plus rentable et surtout beaucoup plus favorable fiscalement grâce à l'amortissement. Le nu ne se justifie guère que pour des stratégies de déficit foncier avec gros travaux.
Combien de temps avant d'être rentable ? Le bien est rentable dès le premier loyer si le cash-flow est positif. Le TRI sur 10 ans, qui intègre la revente, se calcule avec notre article sur le TRI immobilier.
À retenir : un premier investissement réussi, c'est un marché étudié, un rendement calculé en net, une estimation sérieuse, une fiscalité choisie (pas subie) et un financement sécurisé. Dans cet ordre.